如果把今年市面上冒出来的几十家具身触觉初创公司拉一张表,会发现一个颇为残酷的供需倒挂:下游全球人形机器人的年度真实出货量还停留在千台级,而上游等着卖传感器切片的创业公司,融资总额已经滚到了数十亿元。僧多粥少之下,一级市场最现实的追问已经摆上台面:在人形机器人真正迎来大规模放量之前,这几十家触觉公司到底靠什么订单活着?
就在行业陷入“玩家过剩、订单饥渴”的分化期,11月6日的一则工商变更记录,提前揭示了头部财务资本和产业巨头的投票方向。
企查查数据显示,一家成立于2025年1月的深圳企业——猿声先达科技(深圳)有限公司(下称“猿声科技”),悄然完成了一次股东扩容,一次性新增9名股东,注册资本增幅约18.8%。在这份尚未官宣具体融资金额的名单里,不仅站着曾早期捕手小米、小鹏汽车、地平线的五源资本,以及深耕前沿硬科技与数据智能的线性资本、厚雪资本、曦晨资本;更出现了千亿市值汽车Tier 1巨头拓普集团、激光雷达龙头速腾聚创、汽车智驾传感器准上市企业上富电技。
算上去年天使轮和Pre-A轮进场的李泽湘教授、柯力传感、纳芯微、启高资本与恒信华业,这家由牛津大学博士创办、成立仅一年半的公司,几乎把半条机器人与车规供应链的关键玩家都拉进了自己的股东群。而且一个值得玩味的细节是,在当下地方国资主导的硬科技创投环境里,猿声科技的股东阵容高度市场化,几乎看不到靠落地承诺换取地方引导基金的痕迹,全凭市场化VC与上下游产业客户用真金白银投票。
在同行还在为压阻、视触觉、电容等技术路线吵得不可开交时,这群精明的财务捕手和挑剔的制造业巨头,究竟在猿声科技身上算清楚了一笔什么账?
产业巨头的“反向验货”:为什么拓普与速腾的下场最关键?
在硬科技行业,如果一家公司只有财务VC追捧,那可能只是风口上的概念卡位;但如果下游的买方和供应链龙头也掏钱入股,逻辑就完全不同了。
五源资本与线性资本的同时出手,代表了一线财务基金对“触觉入口”的共识——在视觉大模型见顶后,触觉成了机器人理解物理世界最后一块缺失的数据拼图。但对于机器人与硬件供应链圈内人而言,真正让猿声科技从几十家初创公司里跳出来的,是拓普集团、速腾聚创以及早期股东柯力传感、纳芯微的集结。
即便不熟悉具身智能的人,看一眼这套产业股东的履历也能明白其中的分量:拓普集团是市值千亿的汽车底盘与Tier 1巨头,更是北美人形机器人大客户最核心的执行器与零部件供应商,对硬件的工程适配、成本控制和交期有着近乎苛刻的嗅觉;速腾聚创(HK02498)则是从惨烈的车规级激光雷达淘汰赛里杀出来的上市龙头,跑通了百万台级传感器的规模化量产与车规供应链管理。
换句话说,无论是拓普集团代表的下游整机/执行器集成端,还是速腾聚创、柯力传感、纳芯微代表的传感器与芯片制造端,它们本身就是这条产业链上最懂行的“裁判”。这些常年跟制造业毛利、良率和BOM成本死磕的工业巨头从不轻易为“纸面概念”买单,它们的集体入股,本质上是一场严苛的“产业验货”——直接印证了猿声科技的多维触觉方案在工程实用性与成本可控性上,已经具备了上产线干活的底子。
拆解“订单饥渴症”:机器人还没爆发,钱从哪来?
既然市场化巨头们用真金白银投了票,那么最核心的商业悬念来了:在人形机器人还没大规模进厂打工的今天,猿声科技靠什么吃下真实订单?
如果仔细对比市面上那几十家触觉初创公司,会发现大多数团队都困在“卖传感器切片”的单一模式里。这在商业上非常被动:一来,很多实验室里灵敏度极高的传感器,到了主机厂手里根本塞不进狭小的指尖,或者手指弯折几百次线束就发生信号断裂,客户买回去没法装机;二来,单靠人形机器人指尖那几平方厘米的采购量,短期内根本撑不起公司的现金流。
从公开的业务版图来看,猿声科技之所以能把商业化跑通,是因为它绕开了“单纯卖零件”的死胡同,围绕“SENSE(触觉零部件)-CAPTURE(数据采集终端)-LEARN(触觉数据与模型)”进行了全栈产品布局,在当下客户最愿意掏钱的环节做了拦截:
第一刀切在“装机集成”上。为了让下游本体厂商拿过去就能直接装机,猿声科技在 SENSE(触觉零部件) 层面把大量工程精力花在了降低客户的集成门槛上。其自研的 TACTA 多维触觉传感器在保持高力场分辨率、原生多模态与多维力感知的同时,重点攻克小型化、高感知密度和走线封装难题,使其能直接适配市面上不同形态的灵巧手、夹爪和机械臂;针对机器人躯干的大面积防撞与交互需求,公司则推出了可贴合曲面体表的 HEXSKIN 电子皮肤,将感知边界与单机配套价值从指尖一路扩充到了全身。
第二刀、也是眼下最具现金流爆发力的一刀,切在了大模型公司最头疼的“真机数据荒”上。
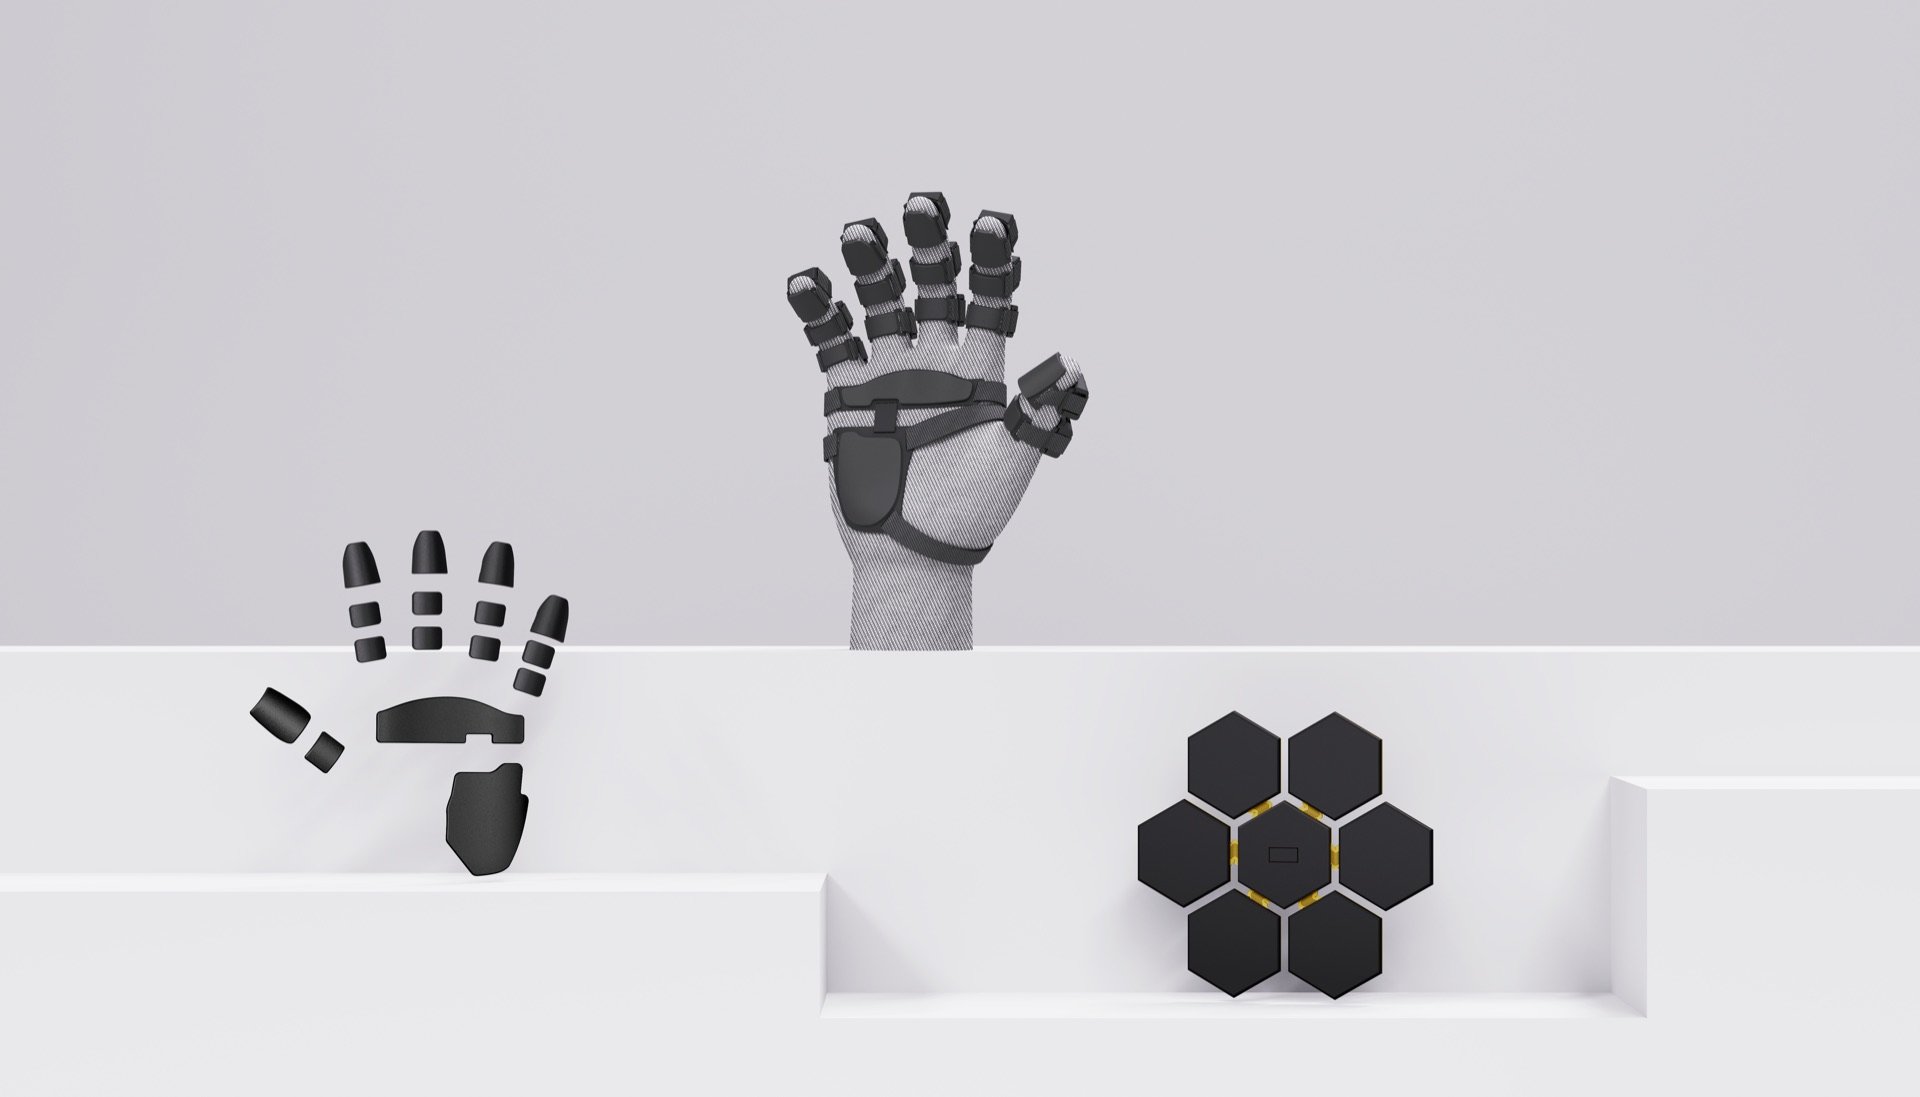
猿声科技产品矩阵
现在全球做具身智能大模型的团队都卡在同一个瓶颈:没有真实的物理交互数据,AI看再多互联网视频也学不会怎么控制捏鸡蛋或拧瓶盖的力度。猿声科技干脆在 CAPTURE(数据采集终端) 与 LEARN(触觉数据与模型) 层面往下游跨了一步,推出了终端产品 Magic Glove 数据采集手套。数采员戴上手套在真实环境里抓握物品时,手部动作轨迹与接触受力被同步记录,通过精准同步与模型化解析,直接变成了大模型团队急需采购的“真机训练教材”与可复用的数据底座。
配合公司正在推进的触觉底层模型一体化部署,猿声科技的付费客户池被明显撑大了——不仅赚机器人本体厂和灵巧手公司的硬件钱,还赚海内外具身大模型团队买数采设备和数据的钱,同时将触角铺向了工业精密制造、医疗等早已具备成熟买单能力的垂直行业。
九成玩家卡在“手搓”,它把车规产线搬了进来
在传感器行业,拿下一两个标杆客户的测试单并不难,真正能把九成初创公司淘汰出局的,是成千上万套订单砸过来时的“量产交付”。
多位硬件工程人士坦言,柔性触觉传感器从实验室走向商业化采购,最怕陷入“实验室神话,工厂灾难”。几片样品可以靠博士在实验室里手工打磨、逐个标定;但一旦进入批量生产,往往要面对两块硬骨头:一是实验室样品循环寿命或许能破10万次,但到了复杂商用环境下普遍卡在3万次上下,且不同批次传感器受同样力时的输出一致性极难控制;二是下游整机降本倒逼传感器价格从万元级向百元级跳水。
要把自动化测试、标定补偿和质量追溯死死焊进生产流程里,同时压低良率损耗,靠实验室小作坊或普通消费电子代工厂根本无解。
这正是猿声科技在制造端埋下的最重一张牌。在此次工商变更的股东名单里,排名第12位的珠海上富电技揭示了其产线底牌。作为一家正在申报IPO的老牌汽车智驾传感器企业,上富电技最拿手的就是车规级大规模制造。猿声科技直接与上富电技合建了多维压阻触觉传感器专属产线,把汽车工业里严苛的质量管理体系、全自动化制造工艺与全流程追溯机制,成建制地搬进了触觉传感器车间。今年8月,公司已正式官宣这条全球首条车规级多维触觉传感器量产线投产。
据接近公司的人士透露,当不少同行还在为小批量送样的一致性和寿命头疼时,依托这条车规级产线,猿声科技的触觉传感器已经实现车规级可靠量产,正式进入了国内外多家知名灵巧手、人形机器人及数据采集客户的定点批量出货阶段。
随着此次工商变更浮出水面,外界预计猿声科技将在近期正式披露本轮融资的具体金额与细节,相关资金或将继续投向下一代触觉产品与底层模型研发、车规产线扩产及海外市场拓展。
回看2026年下半年拥挤的具身触觉赛道,早期的概念红利已经吃尽。五源资本、线性资本与拓普集团、速腾聚创、上富电技在猿声科技股东表上的交汇,实际上已经提前剧透了这场行业洗牌的走向:市场化的资本与大客户不再为实验室里的Demo买单,谁能真正解决装机与数据痛点、用汽车工业的标准交出批量订单,谁才能把赛道的热度变成账面上的真金白银。
雷峰网 雷峰网
评论 0
还没有评论,来说两句吧。